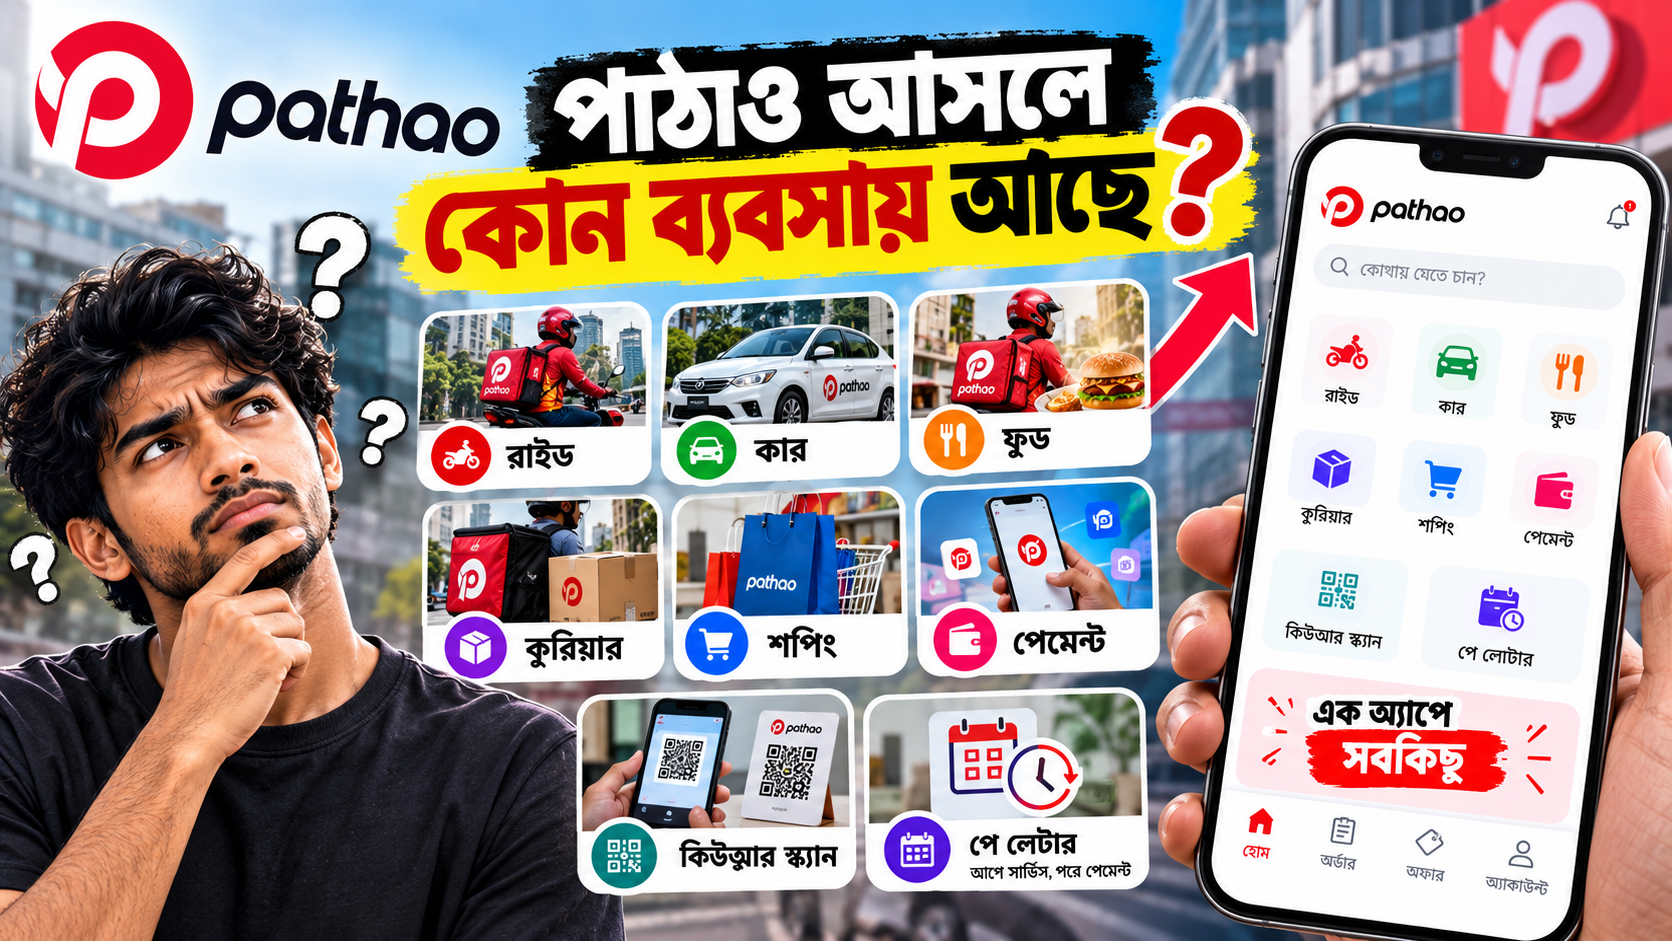
স্মার্টফোনে পাঠাও (Pathao) অ্যাপটি ওপেন করলেই স্ক্রিনে ভেসে ওঠে বৈচিত্র্যময় এক ডিজিটাল দুনিয়া। আপনি সেখানে বাইক কিংবা কার বুকিং করতে পারেন, পছন্দের রেস্তোরাঁ থেকে গরম খাবার অর্ডার করতে পারেন, নিজের ব্যবসা থাকলে পার্সেল ডেলিভারি দিতে পারেন, অনলাইনে শপিং করতে পারেন, এমনকি বাংলা কিউআর (Bangla QR) স্ক্যান করে ডিজিটাল পেমেন্টও সেরে ফেলতে পারেন। শুধু তা-ই নয়, নির্দিষ্ট গ্রাহকরা এখন ‘পে লেটার’ (Pay Later) সুবিধা নিয়ে কোনো টাকা ছাড়াই আগে সেবা গ্রহণ করে ৪৫ দিন পর মূল্য পরিশোধ করছেন।
একটি মাত্র মোবাইল অ্যাপের ভেতর যখন এতগুলো ভিন্নমুখী সুবিধার সমাহার ঘটে, তখন যেকোনো সচেতন ব্যবসায়িক বিশ্লেষক কিংবা সাধারণ নাগরিকের মাথায় একটি মৌলিক প্রশ্ন জাগতে বাধ্য—পাঠাও আসলে কোন ব্যবসায় আছে? রাইড শেয়ারিং, ফুড ডেলিভারি, কুরিয়ার, ই-কমার্স নাকি ফিনটেক?
সংক্ষিপ্ত অথচ চমকপ্রদ উত্তরটি হলো: পাঠাও এখন আর শুধুমাত্র কোনো একক রাইড শেয়ারিং প্রতিষ্ঠান হয়ে থাকার লড়াই করছে না। তাদের আসল লক্ষ্য হলো—একজন বাংলাদেশি মানুষের প্রতিদিনের ঘুম থেকে ওঠা থেকে শুরু করে রাতে ঘুমাতে যাওয়ার আগ পর্যন্ত যত অর্থনৈতিক লেনদেন হয়, তার সিংহভাগই যেন পাঠাও ইকোসিস্টেমের ভেতর দিয়ে আবর্তিত হয়। সাধারণ এক ডেলিভারি স্টার্টআপ থেকে আজকের পূর্ণাঙ্গ ‘সুপার অ্যাপ’ (Super App) হয়ে ওঠার এই রূপান্তর আধুনিক দেশীয় করপোরেট ইতিহাসের অন্যতম সেরা কেস স্টাডি।
১. ২০১৫ থেকে ২০২৬: এক বিস্ময়কর সাম্রাজ্যের পরিসংখ্যান
২০১৫ সালে ঢাকার যানজটের মাঝে গুটিকয়েক তরুণকে নিয়ে একটি ক্ষুদ্র পার্সেল ডেলিভারি ভেঞ্চার হিসেবে যাত্রা শুরু করেছিল পাঠাও। এরপর একে একে যুক্ত হয় মোটরবাইক রাইড, কার, ফুড ডেলিভারি, কুরিয়ার এবং ডিজিটাল ওয়ালেট।
প্রতিষ্ঠানের অফিশিয়াল পরিসংখ্যান পর্যালোচনা করলে তাদের বিস্তৃতির বিশালতা স্পষ্ট হয়ে ওঠে:
১.৫ কোটি+
মোট অ্যাপ ডাউনলোড
৩৫ কোটি+
সফল ট্রিপ ও ডেলিভারি
৩ লাখ+
রাইডার ও ডেলিভারি হিরো
২ লাখ+
নিবন্ধিত মার্চেন্ট পার্টনার
বাইরে থেকে দেখলে মনে হতে পারে, পাঠাও হয়তো কেবল একের পর এক নতুন সার্ভিস যোগ করে চলেছে। কিন্তু ব্যবসায়িক অর্থনীতির গভীরে তাকালে বোঝা যায়, এর আসল রহস্য নতুন সার্ভিসের সংখ্যায় নয়; আসল কৌশলটি লুকিয়ে আছে ‘কাস্টমার লাইফটাইম ভ্যালু’ (LTV) এবং ‘ফ্রিকোয়েন্সি’ (Frequency) বাড়ানোর ভেতর।
২. সুপার অ্যাপের অর্থনীতি: একই গ্রাহককে পাঁচবার জেতার খেলা
ডিজিটাল বিজনেসের সবচেয়ে ব্যয়বহুল অংশ হলো নতুন গ্রাহক অর্জন করা—যাকে বলা হয় কাস্টমার অ্যাকুইজিশন কস্ট (CAC)। ফেসবুকে বিজ্ঞাপন দিয়ে, বিলবোর্ড টাঙিয়ে কিংবা ডিসকাউন্ট কুপন দিয়ে একজন গ্রাহককে অ্যাপে আনতে বিপুল অর্থ খরচ করতে হয়।
এবার সাধারণ একজন ব্যবহারকারীর একটি স্বাভাবিক দিনের সূচি চিন্তা করুন:
- সকালে জ্যাম এড়িয়ে অফিসে যাওয়ার জন্য তিনি নিলেন পাঠাও বাইক।
- দুপুরে লাঞ্চের জন্য তিনি অর্ডার করলেন পাঠাও ফুড।
- বিকেলে তার নিজের অনলাইন শপের পার্সেল কাস্টমারের ঠিকানায় পাঠালেন পাঠাও কুরিয়ার দিয়ে।
- সন্ধ্যায় বাড়ি ফিরে কোনো শপ থেকে কেনাকাটা করে পেমেন্ট করলেন পাঠাও পে দিয়ে।
কেন সুপার অ্যাপ মডেল অপরাজেয়?
পাঠাও যদি শুধুমাত্র রাইড শেয়ারিং কোম্পানি হতো, তবে এই চারটি ভিন্ন কাজের জন্য চারটি আলাদা কোম্পানিকে কোটি কোটি টাকা খরচ করে সেই গ্রাহককে টানতে হতো। কিন্তু পাঠাও একবার গ্রাহককে তাদের ইকোসিস্টেমে প্রবেশ করানোর পর শূন্য বিপণন খরচে দিনের বিভিন্ন সময়ে বারবার সেই গ্রাহককে অ্যাপে ফিরিয়ে আনছে। এর ফলে তাদের কাস্টমার একুইজিশন খরচ একবারে নেমে আসে এবং গ্রাহকপ্রতি মুনাফার হার নাটকীয়ভাবে বেড়ে যায়।
৩. ফিনটেক রূপান্তর: ১২ মিলিয়ন ডলারের মাস্টারস্ট্রোক ও ‘পাঠাও পে’
পাঠাওয়ের সাম্প্রতিক পথচলায় সবচেয়ে তাৎপর্যপূর্ণ বাঁক এসেছে তাদের ফিনটেক (Fintech) অভিযানের মাধ্যমে। ২০২৪ সালে তারা ১২ মিলিয়ন মার্কিন ডলারের প্রি-সিরিজ বি ফান্ডিং সংগ্রহ করে, যার ফলে তাদের মোট ফান্ডিং দাঁড়ায় ৫০ মিলিয়ন ডলারেরও বেশি। সেই সাথে প্রতিষ্ঠানটি আনুষ্ঠানিকভাবে জানায় যে তারা টানা দুই বছর যাবৎ পূর্ণাঙ্গ লাভজনক (Profitable) ও আর্থিক দিক থেকে শক্তিশালী প্রতিষ্ঠানে পরিণত হয়েছে।
সবচেয়ে লক্ষণীয় বিষয় হলো, আন্তর্জাতিক বিনিয়োগকারীরা কিন্তু পাঠাওকে আর নিছক ট্যাক্সি বা কুরিয়ার কোম্পানি মনে করে ফান্ড দিচ্ছেন না। তাদের বাজিটি ছিল—যে কোম্পানি ইতোমধ্যে প্রতিদিন লাখ লাখ গ্রাহক ও মার্চেন্টের লেনদেন স্পর্শ করছে, তারা কি এই পুরো আর্থিক প্রবাহের পেমেন্ট লেয়ারটি নিজের কব্জায় নিতে পারে?
এরই ধারাবাহিকতায় দেশজুড়ে আনুষ্ঠানিকভাবে আত্মপ্রকাশ করে ‘পাঠাও পে’ (Pathao Pay) ডিজিটাল ওয়ালেট। ২০২৬ সালের মধ্যে পাঠাও পে সরাসরি যুক্ত হয় বাংলাদেশ ব্যাংকের ‘বাংলা কিউআর’ (Bangla QR) এবং এনপিএসবি (NPSB) ইন্টারঅপারেবিলিটি নেটওয়ার্কে। এর অর্থ—পাঠাওয়ের ওয়ালেট এখন আর শুধু পাঠাও অ্যাপের ভেতরে সীমাবদ্ধ নেই; তা দেশের যেকোনো মার্চেন্ট শপ বা অন্য ব্যাংকের সাথে সরাসরি লেনদেন করার জাতীয় ক্ষমতায় উন্নীত হয়েছে।
‘পাঠাও পে লেটার’ (Pay Later): ডেটার অদৃশ্য খেলা
পাঠাও তাদের নিয়মিত বিশ্বস্ত গ্রাহকদের ৪৫ দিন পর্যন্ত বাকিতে সেবা নেওয়ার সুবিধা দিচ্ছে (Buy Now, Pay Later - BNPL)। আপাতদৃষ্টিতে এটি একটি সহজ ক্রেডিট সুবিধা মনে হলেও ব্যাকএন্ডে এটি মূলত গ্রাহকের খরচ করার মানসিকতা, আয়ের সক্ষমতা ও আর্থিক আচরণের অমূল্য ডেটা তৈরি করছে। একটি রাইড কোম্পানি আপনাকে শুধু গন্তব্যে পৌঁছে দেয়; কিন্তু একটি ফিনটেক কোম্পানি আপনার আর্থিক অভ্যাসের অংশ হয়ে ওঠে।
৪. মার্চেন্টদের ‘স্টিকি’ করার ফাঁদ: পাঠাও কমার্স
পাঠাও কেবল সাধারণ ভোক্তাদের নয়, দেশের লাখ লাখ ক্ষুদ্র ও মাঝারি ই-কমার্স উদ্যোক্তা বা মার্চেন্টদেরও তাদের জালে আষ্টেপৃষ্ঠে জড়িয়ে নিচ্ছে। আগে একজন মার্চেন্ট পাঠাওকে দেখতেন শুধুই একজন ‘ডেলিভারি ম্যান’ হিসেবে। পাঠাও যদি প্রতি পার্সেলের দাম ২০ টাকা বাড়াত, তবে মার্চেন্ট তৎক্ষণাৎ অন্য কোনো সস্তা কুরিয়ার সার্ভিসে চলে যেতেন।
কিন্তু পাঠাও তাদের নতুন প্ল্যাটফর্ম ‘পাঠাও কমার্স’ (Pathao Commerce) চালু করার পর দৃশ্যপট সম্পূর্ণ পাল্টে যায়। এটি সাধারণ কোনো ডেলিভারি ট্র্যাকিং ড্যাশবোর্ড নয়; এটি একটি মার্চেন্টের স্টোরফ্রন্ট, অর্ডার প্রসেসিং, ইনভেন্টরি ম্যানেজমেন্ট, ডিজিটাল পেমেন্ট কালেকশন এবং কাস্টমার মেসেজিং—সবকিছু এক প্ল্যাটফর্মে এনে দিয়েছে।
“যখন কোনো প্ল্যাটফর্ম আপনার ব্যবসার কোর অপারেশনের অবকাঠামো (Core Infrastructure) হয়ে ওঠে, তখন ইচ্ছা করলেও আপনি আর সেই প্ল্যাটফর্ম ছেড়ে যেতে পারবেন না। কারণ তখন তারা আর ভেন্ডর থাকে না, হয়ে ওঠে আপনার ব্যবসার হৃৎপিণ্ড।”
৫. সীমানা ছাড়িয়ে হিমালয়ের কোলে: পাঠাও নেপাল
বাংলাদেশের স্টার্টআপ জগতের অন্যতম বড় আক্ষেপ হলো—দেশে বিপুল খ্যাতি পেলেও সীমানা পেরিয়ে আন্তর্জাতিক অঙ্গনে আমাদের কোম্পানিগুলো সাধারণত সাফল্য পায় না। কিন্তু পাঠাও এই প্রচলিত অচলায়তন ভেঙে ইতিহাস গড়েছে তাদের নেপাল অপারেশনের মাধ্যমে।
নেপালের রাজধানী কাঠমান্ডুসহ প্রায় ২১টি শহরে পাঠাও আজ অত্যন্ত জনপ্রিয় এক ব্র্যান্ড। সেখানে তাদের অ্যাপ ডাউনলোড ছাড়িয়ে গেছে ৫০ লাখের কোটা এবং দৈনিক ১ লাখ ৫ হাজারের বেশি রাইড ও ফুড ডেলিভারি সম্পন্ন হচ্ছে। এটি প্রমাণ করে যে, বাংলাদেশের চরম প্রতিযোগিতাপূর্ণ রাস্তায় তৈরি হওয়া প্রযুক্তিগত ও লজিস্টিকস সক্ষমতা আন্তর্জাতিক মানের এবং তা অন্যান্য উন্নয়নশীল দেশেও সাফল্যের সাথে রেপ্লিকেট করা সম্ভব।
৬. সুপার অ্যাপের অন্ধকার দিক: সুবিশাল ঝুঁকি ও জটিলতা
একটি অ্যাপের ভেতর সবকিছু গুটিয়ে নেওয়া শুনতে যতটা রোমাঞ্চকর শোনায়, বাস্তব ব্যবসায় তা পরিচালনা করা ততটাই নারকীয় এক চ্যালেঞ্জ। কারণ প্রতিটি একক খাতে পাঠাওকে লড়াই করতে হচ্ছে সেই খাতের পরাক্রমশালী স্পেশালিস্টদের সাথে:
- রাইড শেয়ারিংয়ে: বৈশ্বিক জায়ান্ট উবার (Uber)।
- ফুড ডেলিভারিতে: ডেলিভারি হিরোর মালিকানাধীন ফুডপান্ডা (Foodpanda)।
- কুরিয়ার ও লজিস্টিকসে: রেডএক্স (RedX), পেপারফ্লাই ও স্টেডফাস্টের (Steadfast) মতো তুখোড় প্রতিদ্বন্দ্বী।
- পেমেন্ট ও ওয়ালেটে: কোটি কোটি গ্রাহকের আস্থাভাজন বিকাশ (bKash) ও নগদ (Nagad)।
এক্সিকিউশন জটিলতা ও আসল পরীক্ষার মাপকাঠি
একটি অ্যাপে ১০টি ভিন্ন ফিচার লঞ্চ করা সহজ; কিন্তু সেই ১০টি সার্ভিসেই গ্রাহককে শীর্ষমানের নিরবচ্ছিন্ন অভিজ্ঞতা দেওয়া অসম্ভব কঠিন। যদি পাঠাওয়ের রাইড ভালো চলে কিন্তু ফুডের কোয়ালিটি খারাপ হয়, তবে অসন্তুষ্ট গ্রাহক পুরো পাঠাও অ্যাপটিই আনইনস্টল করে দিতে পারেন। তাই পাঠাওয়ের ভবিষ্যৎ নির্ভর করছে তারা কেবল ফিচারের পাহাড় গড়ছে, নাকি একজন একক গ্রাহককে দিয়ে সত্যিই একাধিক সার্ভিস সন্তোষজনকভাবে নিয়মিত ব্যবহার করাতে পারছে।
৭. আধুনিক উদ্যোক্তা ও স্টার্টআপদের জন্য সোনালী শিক্ষা
১. র্যান্ডম ডাইভার্সিফিকেশন নয়, কাস্টমারের সংলগ্ন সমস্যা (Adjacent Problem) সমাধান করুন
অনেক উদ্যোক্তা ব্যবসার পরিধি বাড়াতে গিয়ে অবাস্তব সব দিকে হাত দেন। পাঠাও কিন্তু তা করেনি। তারা ডেলিভারি করছিল—তার পাশে আনল রাইড; রাইডের পাশে আনল খাবার ডেলিভারি; খাবার ও পার্সেলের পাশে আনল পেমেন্ট; পেমেন্টের পাশে আনল শপ ম্যানেজমেন্ট। প্রতিটি নতুন সার্ভিস ছিল আগের সার্ভিসের প্রাকৃতিক সম্প্রসারণ।
২. ভেন্ডর হওয়া আর বিজনেসের ইনফ্রাস্ট্রাকচার হওয়া এক জিনিস নয়
আপনি যদি গ্রাহকের কাছে কেবল বিকল্প একটি পণ্য হন, তবে দাম কম পেলে সে আপনাকে ত্যাগ করবে। কিন্তু আপনি যদি তার প্রতিদিনের জীবন বা ব্যবসার অপরিহার্য পরিচালন ব্যবস্থা হয়ে উঠতে পারেন, তবে গ্রাহক আজীবন আপনার সাথেই থাকবে।
৩. ডিজিটাল বিজনেসে মানুষের গতিবিধি ও লেনদেনই শেষ কথা
রাইড দিয়ে মানুষকে মুভ করা, কুরিয়ার দিয়ে পণ্য মুভ করা, ফুড দিয়ে খাবার মুভ করা এবং ওয়ালেট দিয়ে অর্থ মুভ করা—এই প্রতিটি স্তরে যখন একটি মাত্র কোম্পানি অবস্থান নেয়, তখন তারা নিছক কোনো অ্যাপ থাকে না; তারা পরিণত হয় একটি দেশের ডিজিটাল অর্থনীতির চালিকাশক্তিতে।
ভবিষ্যতের চূড়ান্ত অপেক্ষা
পাঠাও কি শেষ পর্যন্ত দক্ষিণ-পূর্ব এশিয়ার ‘গ্র্যাব’ (Grab) কিংবা ইন্দোনেশিয়ার ‘গোজটেক’ (GoTo)-এর মতো বাংলাদেশের সর্বেসর্বা সুপার অ্যাপ হতে পারবে? নাকি বাংলাদেশের সচেতন গ্রাহকরা রাইডের জন্য উবার, খাবারের জন্য ফুডপান্ডা আর পেমেন্টের জন্য বিকাশকেই আলাদাভাবে বেছে নেবেন?
এই প্রশ্নের উত্তর হয়তো সময়ই দেবে। তবে এ কথা অস্বীকার করার কোনো উপায় নেই যে, ঢাকার জ্যামে আটকে থাকা বাইকের সিট থেকে শুরু করে লাখ লাখ উদ্যোক্তার ডিজিটাল ব্যাকবোন হয়ে ওঠার এই দুঃসাহসী অভিযাত্রা বাংলাদেশের প্রযুক্তি উদ্যোক্তাদের জন্য এক যুগান্তকারী অনুপ্রেরণা।
পাঠাও ও সুপার অ্যাপ বিজনেস মডেল সম্পর্কিত সাধারণ জিজ্ঞাসা (FAQ)
প্রশ্ন: সুপার অ্যাপ (Super App) কাকে বলে?
উত্তর: একটি একক মোবাইল অ্যাপ্লিকেশনের ভেতরে যখন রাইড শেয়ারিং, খাবার ডেলিভারি, পার্সেল লজিস্টিকস, বিল পরিশোধ এবং ডিজিটাল ওয়ালেটের মতো বহুমুখী সেবা পাওয়া যায়, তাকে সুপার অ্যাপ বলা হয় (যেমন চীনের উইচ্যাট বা ইন্দোনেশিয়ার গোজেক)।
প্রশ্ন: পাঠাও-এর সবচেয়ে লাভজনক বিভাগ কোনটি?
উত্তর: পাঠাও রাইড শেয়ারিং দিয়ে পরিচিতি পেলেও তাদের ফুড ডেলিভারি (Pathao Food), পার্সেল লজিস্টিকস (Pathao Courier) এবং ফিনটেক সেবা ‘পাঠাও পে’ (Pathao Pay) বর্তমানে কোম্পানির সবচেয়ে বড় রাজস্ব জোগানদাতা।
প্রশ্ন: পাঠাও পে-লেটার (Pay Later) সেবাটি কীভাবে কাজ করে?
উত্তর: এটি একটি আধুনিক ‘বাই নাউ, পে লেটার’ (BNPL) ফিনটেক সুবিধা, যার মাধ্যমে নির্দিষ্ট ক্রেডিট লিমিটের মধ্যে তাৎক্ষণিক খাবার বা পণ্য অর্ডার করে পরবর্তী ৩০ দিনের মধ্যে সুদ ছাড়াই বিল পরিশোধ করা যায়।
তথ্যসূত্র ও প্রাসঙ্গিক সংযোগ
- পাঠাও প্রাতিষ্ঠানিক ও সেবা পোর্টাল: pathao.com
- পাঠাও পে (বাংলাদেশ ব্যাংক অনুমোদিত পিএসপি): pathaopay.com
পাঠকদের মন্তব্য ০
মন্তব্য লিখুনএখনও কোনো মন্তব্য করা হয়নি
এই আর্টিকেল সম্পর্কে আপনার মতামত দিয়ে প্রথম মন্তব্যকারী হোন!
একটি মন্তব্য লিখুন
আপনার ইমেইল ঠিকানা প্রকাশ করা হবে না। লাল তারকাচিহ্নিত (*) ফিল্ডগুলো পূরণ করা আবশ্যক।