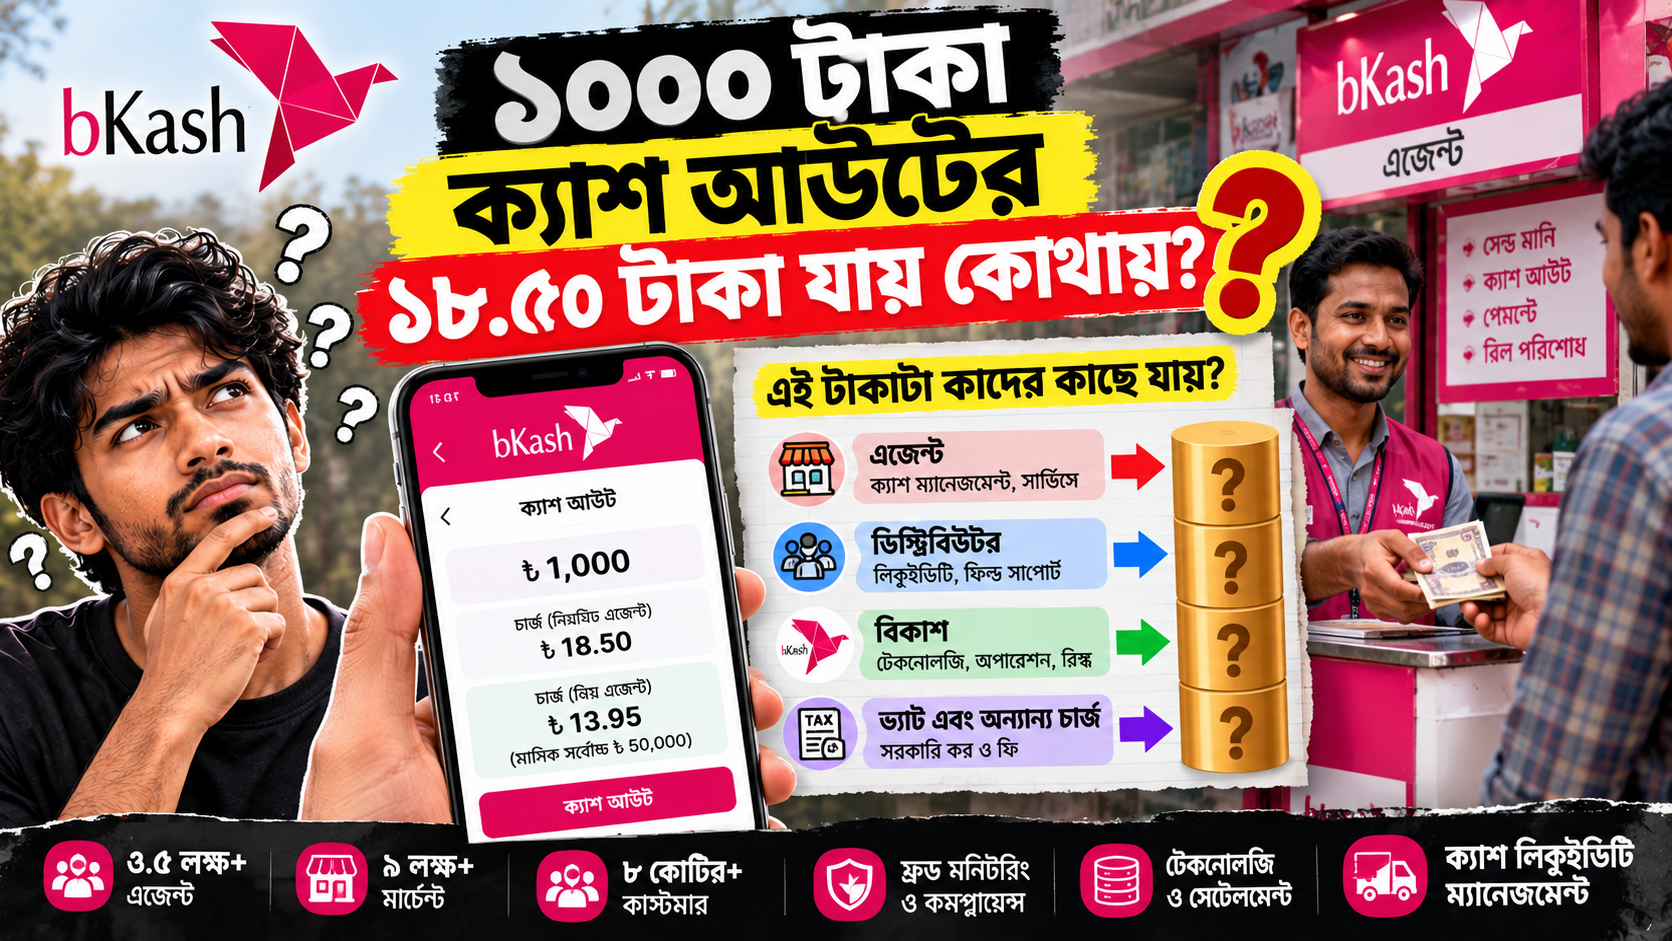
আপনি পাড়ার মোড়ের দোকানে গিয়ে বিকাশ থেকে ১,০০০ টাকা ক্যাশ আউট করলেন। আপনি যদি রেগুলার এজেন্ট থেকে টাকা তোলেন, তবে আপনার অ্যাকাউন্ট থেকে কাটা হবে ১৮ টাকা ৫০ পয়সা। আর যদি আপনার দুটি নির্ধারিত ‘প্রিয় এজেন্ট’ নম্বরে ক্যাশ আউট করেন, তবে প্রতি হাজারে চার্জ কাটা হবে ১৩ টাকা ৯৫ পয়সা (মাসে ৫০,০০০ টাকা পর্যন্ত)।
টাকা কাটার পর সাধারণ একজন গ্রাহকের মনে স্বাভাবিকভাবেই এক তীব্র ক্ষোভ বা কৌতুহল তৈরি হয়—“মাত্র এক হাজার টাকা তুলতে ১৮.৫০ টাকা কেটে নিল! এই টাকা কি পুরোটার পুরোটাই বিকাশের পকেটে ঢুকে গেল?”
এককথায় এর উত্তর হলো—না। এমনকি এই পুরো ১৮.৫০ টাকাকে সরাসরি বিকাশের নিট রেভিনিউ বললেও তা বড় ধরনের ভুল হবে। কারণ স্ক্রিনে ‘Cash Out Successful’ লেখা উঠতে মাত্র ১০ সেকেন্ড সময় লাগলেও, এই একটি মাত্র লেনদেনের পেছনে সক্রিয় থাকে দেশজুড়ে বিস্তৃত এক সুবিশাল ফিজিক্যাল ক্যাশ ম্যানেজমেন্ট নেটওয়ার্ক।
ইন্টারনেটে কোনো মনগড়া বা অনুমানভিত্তিক সংখ্যা না বানিয়ে, চলুন খতিয়ে দেখা যাক আপনার হাতের ডিজিটাল ১,০০০ টাকা কাগজের নোটে রূপান্তরিত হওয়ার পেছনে কার কী ভূমিকা থাকে এবং এই ১৮.৫০ টাকার আসল পথচলা কোথায়।
১. এজেন্টের অদৃশ্য লড়াই: ‘ক্যাশ’ বনাম ‘ফ্লোট’
দোকানদার যখন আপনার ফোনে ক্যাশ আউটের রিকোয়েস্ট অনুমোদন করেন, তখন আসলে কী ঘটে? আপনার বিকাশ থেকে ১,০০০ টাকা ডিজিটালি এজেন্টের বিকাশ অ্যাকাউন্টে জমা হয় এবং এজেন্ট তার ক্যাশ ড্রয়ার থেকে একখানা ১,০০০ টাকার আসল কাগজের নোট আপনার হাতে তুলে দেন।
এর মানে হলো, প্রতিটি বিকাশ এজেন্টকে একই সাথে দুটি সম্পূর্ণ বিপরীতধর্মী মূলধন ব্যালেন্স মেইনটেইন করতে হয়:
১. ফিজিক্যাল ক্যাশ (কাগজের নোট)
দোকানদারের ড্রয়ারে থাকা আসল নগদ টাকা। গ্রাহক যদি ক্যাশ আউট করতে আসেন এবং দোকানদারের কাছে নগদ টাকা না থাকে, তবে তিনি গ্রাহককে ফিরিয়ে দিতে বাধ্য হন।
২. ডিজিটাল ব্যালেন্স বা ‘ফ্লোট’ (Float)
এজেন্টের সিমের ভেতর থাকা ডিজিটাল ই-মানি। কোনো গ্রাহক যদি ক্যাশ-ইন (টাকা জমা) করতে আসেন, তবে এজেন্টের এই ডিজিটাল ব্যালেন্স প্রয়োজন হয়। ব্যালেন্স না থাকলে ক্যাশ-ইন করা যায় না।
এই ক্যাশ ও ফ্লোটের ভারসাম্য বজায় রাখা এক জটিল অর্থনৈতিক ও শারীরিক কসরত। দিনে শত শত মানুষ ক্যাশ আউট করলে এজেন্টের ড্রয়ারের নগদ টাকা শেষ হয়ে যায় এবং ফোনে ডিজিটাল টাকা জমে যায়। তখন সেই দোকানদারকে দোকান ফেলে ব্যাংকে বা ডিস্ট্রিবিউটরের কাছে গিয়ে ডিজিটাল টাকা ভাঙিয়ে আবার নগদ টাকা নিয়ে আসতে হয়।
২. ডিস্ট্রিবিউটর ও ফিল্ড সাপোর্ট: হিমশৈলের নিমজ্জিত অংশ
বিকাশের সাম্প্রতিক প্রাতিষ্ঠানিক পরিসংখ্যান অনুযায়ী, বর্তমানে সারা দেশে তাদের সক্রিয় এজেন্টের সংখ্যা ৩ লাখ ৫০ হাজারের বেশি এবং নিবন্ধিত মার্চেন্ট রয়েছে ৯ লাখের অধিক। গ্রাহক সংখ্যা ছাড়িয়ে গেছে ৮ কোটি ৩০ লাখ।
এত বিপুলসংখ্যক এজেন্ট পয়েন্টে প্রতিদিন শত শত কোটি টাকার নগদ লিকুইডিটি কে সরবরাহ করে? দোকানদারদের প্রতিদিন ক্যাশ ও ডিজিটাল টাকার জোগান দেওয়া, জালিয়াতি ঠেকানো, কেওয়াইসি (KYC) যাচাই, ফিল্ড সাপোর্ট এবং প্রশিক্ষণ নিশ্চিত করার দায়িত্বে থাকে বিকাশের ডিস্ট্রিবিউশন হাউস ও ফিল্ড ফোর্স টিম।
এটি শুধু সফটওয়্যার ফি নয়, লাস্ট-মাইল ইনফ্রাস্ট্রাকচার ফি
আপনি যখন ক্যাশ আউট ফি হিসেবে ১৮.৫০ টাকা দেন, তা কোনো ক্লাউড সফটওয়্যার চালনার সাধারণ ফি নয়। এটি দেশের প্রত্যন্ত চর, গ্রাম ও পাহাড়ের শেষ প্রান্ত পর্যন্ত নগদ টাকার জোগান চালু রাখার এক সুবিশাল ‘লাস্ট-মাইল ফিনান্সিয়াল ইনফ্রাস্ট্রাকচার ফি’।
৩. ১৮ টাকা ৫০ পয়সা আসলে কাদের মধ্যে ভাগ হয়?
বিকাশ তাদের বাণিজ্যিক গোপনীয়তার অংশ হিসেবে কখনোই কোনো পাবলিক ফোরামে ক্যাশ আউট ফির শতভাগ নিখুঁত টাকার অঙ্ক উন্মোচন করে না। তবে বাংলাদেশ ব্যাংকের পলিসি ফ্রেমওয়ার্ক, এমএফএস ইন্ডাস্ট্রি স্ট্যান্ডার্ড এবং বিশেষজ্ঞদের বিশ্লষণ অনুযায়ী এই ১৮.৫০ টাকা মূলত চারটি প্রধান ভাগে বিভক্ত হয়:
- ১. এজেন্ট কমিশন (দোকানদার): ফির একটি সিংহভাগ সরাসরি পান সেই এজেন্ট, যিনি নগদ টাকা গুনে আপনার হাতে তুলে দেন এবং নিজের মূলধন ঝুঁকিতে রাখেন।
- ২. ডিস্ট্রিবিউটর কমিশন: স্থানীয় এলাকার এজেন্টদের লিকুইডিটি ম্যানেজমেন্ট, ফিল্ড সাপোর্ট ও অপারেশনাল তদারকির জন্য ডিস্ট্রিবিউটর পান নির্দিষ্ট অংশ।
- ৩. বিকাশ (এমএফএস প্রোভাইডার): কোর ব্যাংকিং নেটওয়ার্ক ইন্টিগ্রেশন, রিয়েল-টাইম ফ্রড মনিটরিং, সার্ভার ক্লাউড ইনফ্রাস্ট্রাকচার, টেলিকম চার্জ, কর্মী বেতন এবং নিজস্ব প্রফিট মার্জিনের জন্য বিকাশ নির্দিষ্ট অংশ রাখে।
- ৪. সরকারি ভ্যাট ও রেগুলেটরি ফি: প্রতিটি আর্থিক সেবার ওপর প্রযোজ্য ১৫% সরকারি ভ্যাট (VAT) এবং অন্যান্য রেগুলেটরি ফি সরাসরি সরকারি কোষাগারে চলে যায়।
এটিএম বনাম এজেন্ট: বড় ক্লু
লক্ষ্য করুন, ব্র্যাক ব্যাংক বা সহযোগী ব্যাংকের এটিএম বুথ থেকে বিকাশ ক্যাশ আউট করলে চার্জ কিন্তু ১৮.৫০ টাকা নয়; সেখানে চার্জ প্রতি হাজারে ১৪ টাকা ৯০ পয়সা। কেন? কারণ এটিএম বুথে কোনো দোকানদার বা ডিস্ট্রিবিউটরকে কমিশন দিতে হয় না; ব্যাংকের নিজস্ব স্বয়ংক্রিয় মেশিনে লেনদেন হয়। এই ফারাকটিই প্রমাণ করে যে ফিজিক্যাল এজেন্টদের কমিশনই ক্যাশ আউট ফির সবচেয়ে বড় উপাদান।
৪. ‘প্রিয় এজেন্ট’-এ ১৩.৯৫ টাকা: কেন বিকাশ নিজের আয় কমাল?
বিকাশ কাস্টমারদের দুটি ‘প্রিয় এজেন্ট’ নম্বর বেছে নিয়ে প্রতি হাজারে ১৩.৯৫ টাকায় ক্যাশ আউট করার সুযোগ দিয়েছে। কিন্তু কোনো লাভজনক প্রতিষ্ঠান কেন স্বেচ্ছায় নিজের ক্যাশ আউট চার্জ কমাতে যাবে?
এর পেছনে কাজ করে আধুনিক প্ল্যাটফর্ম অর্থনীতির এক দূরদর্শী কৌশল। ফিনটেক প্ল্যাটফর্মে মূল লক্ষ্য প্রতিটি ট্রানজেকশনে সর্বোচ্চ মার্জিন বের করে নেওয়া নয়; আসল লক্ষ্য হলো গ্রাহককে যেন অন্য কোনো প্রতিযোগী মাধ্যমে চলে যেতে না দিয়ে নিজের ইকোসিস্টেমেই নিয়মিত ধরে রাখা যায় (Customer Retention)।
লোয়ার চার্জের কারণে গ্রাহক ঘন ঘন ক্যাশ আউট করতে দ্বিধাবোধ করেন না, যা সামগ্রিক ট্রানজেকশন ভলিউম বহুগুণ বাড়িয়ে দিয়ে মোট রেভিনিউ ভারসাম্য রক্ষা করে।
৫. আসল বিপ্লব: ক্যাশ আউট বন্ধ করে ‘ডিজিটাল সার্কুলেশন’
বিকাশ যদি আজীবন শুধুমাত্র ‘টাকা জমা ও টাকা তোলার’ সাধারণ পাইপলাইন হিসেবে থাকত, তবে এই ব্যবসা বেশিদূর যেতে পারত না। ফিজিক্যাল ক্যাশ হ্যান্ডেল করা অত্যন্ত ব্যয়বহুল, ঝুঁকিপূর্ণ ও ধীরগতির।
এবার একটি বাস্তব পরিস্থিতি চিন্তা করুন: আপনার অ্যাকাউন্টে ৫,০০০ টাকা আছে। আপনি ক্যাশ আউট করতে চাচ্ছিলেন হয়তো কোনো দোকানে জামাকাপড় কিনবেন বা সুপারশপে বাজার করবেন বলে। কিন্তু সেই দোকানে গিয়ে যদি দেখেন সেখানে বিকাশের মার্চেন্ট কিউআর কোড (QR Code) ঝুলছে—তাহলে আপনি কোনো ক্যাশ আউট না করেই সরাসরি ডিজিটালি পেমেন্ট করে দিলেন!
“যখন একটি টাকা ফিজিক্যাল ক্যাশে রূপ না নিয়ে সরাসরি অ্যাপের ভেতরেই এক হাত থেকে আরেক হাতে ঘুরতে থাকে, তখন ক্যাশ হ্যান্ডলিংয়ের সব খরচ শূন্য হয়ে যায়। এটিই হলো ডিজিটাল ক্যাশলেস সোসাইটির প্রকৃত শক্তি।”
এই কারণেই বিকাশ এখন দেশের ৯ লাখের বেশি দোকানে মার্চেন্ট কিউআর ছড়িয়ে দিয়েছে। তারা চাচ্ছে আপনার বেতন আসুক বিকাশে, সেখান থেকে আপনি কারেন্ট বিল দিন, গ্যাস বিল দিন, চাল-ডাল কিনুন, রেস্তোরাঁয় খান—পুরো টাকাটা যেন ডিজিটাল নেটওয়ার্কের ভেতরেই চক্রাকারে ঘোরে।
৬. রেকর্ড প্রফিট ও আয়ের বহুমুখীকরণ: শুধু কি ক্যাশ আউটেই এত লাভ?
সম্প্রতি দেশের প্রধান বিজনেস গণমাধ্যমগুলোতে প্রকাশিত তথ্যানুযায়ী, ২০২৫ সালে বিকাশ তাদের ইতিহাসের সর্বোচ্চ বার্ষিক নিট মুনাফা অর্জন করেছে—প্রায় ৬৭৬ কোটি টাকা! ২০২৪ সালে তাদের মুনাফা ছিল ৩১৬ কোটি টাকা। অর্থাৎ মাত্র এক বছরের ব্যবধানে তাদের মুনাফা বেড়ে দ্বিগুণেরও বেশি হয়েছে। এমনকি ২০২৬ সালের প্রথম প্রান্তিকে (Q1) তাদের নিট মুনাফা ছিল ১৮৪ কোটি টাকা এবং মোট আয় ছিল প্রায় ১,৮০২ কোটি টাকা।
অনেকে ভাবতে পারেন, এই বিপুল মুনাফা কেবল ক্যাশ আউটের ১৮.৫০ টাকা চার্জ থেকেই এসেছে। কিন্তু বাস্তব চিত্রটি ভিন্ন। দ্য বিজনেস স্ট্যান্ডার্ডের (TBS) এক অনুসন্ধানী বিশ্লেষণে উঠে এসেছে যে, বিকাশ বর্তমানে ২০০-এর বেশি ভিন্নমুখী ডিজিটাল আর্থিক সেবা পরিচালনা করছে:
- ইউটিলিটি বিল পেমেন্ট ও শিক্ষাপ্রতিষ্ঠানের ফি কালেকশন
- ই-কমার্স ও মার্চেন্ট পেমেন্ট প্রসেসিং গেটওয়ে
- ব্যাংক থেকে সরাসরি ডিপিএস (DPS) সেভিংস স্কিম ও ক্ষুদ্র ঋণ (Digital Nano Loan)
- বিদেশ থেকে আসা সরাসরি রেমিট্যান্স প্রসেসিং ইনসেন্টিভ
- কোর ব্যাংকিং সেটেলমেন্ট ও ডিজিটাল ইন্স্যুরেন্স প্রিমিয়াম কালেকশন
ক্যাশ আউট অবশ্যই তাদের আয়ের অন্যতম প্রধান স্তম্ভ, তবে বিকাশ এখন আর নিছক ক্যাশ আউটের ওপর নির্ভরশীল কোনো কোম্পানি নয়; এটি পরিণত হয়েছে পূর্ণাঙ্গ এক ডিজিটাল আর্থিক সুপার ইকোসিস্টেমে।
ভবিষ্যতের ক্যাশলেস সমাজ
ভবিষ্যতে কি ক্যাশ আউট চার্জ আরও কমে আসবে? প্রযুক্তি বিশ্লেষকদের মতে, দেশ যত বেশি ক্যাশলেস অর্থনীতির দিকে ধাবিত হবে, মানুষের হাতে নগদ টাকা নেওয়ার প্রবণতা তত কমে আসবে। আর যখন মানুষ ক্যাশ আউট না করে ডিজিটাল পেমেন্টেই অভ্যস্ত হয়ে পড়বে, তখন এমএফএস অপারেটরদের ক্যাশ হ্যান্ডলিং খরচ কমে আসবে—যার সুফল সাধারণ গ্রাহক ক্যাশ আউট ফির আকারে দেখতে পাবেন।
অতএব, পরের বার যখন আপনি ১,০০০ টাকা ক্যাশ আউট করে ১৮ টাকা ৫০ পয়সা চার্জ দিতে দেখবেন—তখন মনে রাখবেন, এই টাকাটি নিছক অ্যাপের স্ক্রিনে বোতাম চাপার জন্য নয়; এটি গ্রাম থেকে শহর পর্যন্ত অবিচ্ছিন্নভাবে নগদ টাকা পৌঁছে দেওয়া লক্ষ লক্ষ এজেন্ট, ডিস্ট্রিবিউটর ও এক বিশাল ফিনান্সিয়াল লাইফলাইনের যৌথ পরিচালনার ব্যয়।
বিকাশ ক্যাশ আউট চার্জ সম্পর্কিত সাধারণ জিজ্ঞাসা (FAQ)
প্রশ্ন: বিকাশে প্রিয় এজেন্ট সেট করলে কত টাকা চার্জ কাটে?
উত্তর: বিকাশ অ্যাপ বা ইউএসএসডি কোড (*২৪৭#) দিয়ে ক্যালেন্ডার মাসে সর্বোচ্চ একটি প্রিয় এজেন্ট নম্বর সেট করলে প্রতি হাজারে ক্যাশ আউট চার্জ কমে ১৪.৯০ টাকা (অ্যাপে) বা ১৩.৯৫ টাকা প্রযোজ্য হয়।
প্রশ্ন: বিকাশ অ্যাপ আর বাটন ফোনের ডায়াল কোডে কি ক্যাশ আউট খরচে পার্থক্য আছে?
উত্তর: হ্যাঁ, নিয়মিত এজেন্ট থেকে বিকাশ অ্যাপ দিয়ে ক্যাশ আউট করলে প্রতি হাজারে ১৭.৫০ টাকা এবং ইউএসএসডি কোড দিয়ে তুললে ১৮.৫০ টাকা চার্জ কাটে।
প্রশ্ন: ১৮.৫০ টাকার মধ্যে এজেন্ট কত টাকা কমিশন পায়?
উত্তর: প্রতি ১০০০ টাকা ক্যাশ আউটে এজেন্ট পান প্রায় ৪.১৪ টাকা, যা এই মোট চার্জের অন্যতম বড় একটি অংশ।
তথ্যসূত্র ও প্রাসঙ্গিক সংযোগ
- বিকাশ অফিশিয়াল ক্যাশ আউট ও সার্ভিস চার্জ তালিকা: bkash.com/charges
- বাংলাদেশ ব্যাংক পেমেন্ট সিস্টেম ডিপার্টমেন্ট (PSD) নীতিমালা: bb.org.bd
পাঠকদের মন্তব্য ০
মন্তব্য লিখুনএখনও কোনো মন্তব্য করা হয়নি
এই আর্টিকেল সম্পর্কে আপনার মতামত দিয়ে প্রথম মন্তব্যকারী হোন!
একটি মন্তব্য লিখুন
আপনার ইমেইল ঠিকানা প্রকাশ করা হবে না। লাল তারকাচিহ্নিত (*) ফিল্ডগুলো পূরণ করা আবশ্যক।