যদি বাংলাদেশের যেকোনো জনবহুল মোড়ে দাঁড়িয়ে সাধারণ দশজন মানুষকে প্রশ্ন করা হয়—“দেশে প্রথম মোবাইল ব্যাংকিং সেবা চালু করেছিল কোন প্রতিষ্ঠান?”—তবে নির্দ্বিধায় বলা যায়, দশজনের মধ্যে অন্তত নয়জনই একবাক্যে উত্তর দেবেন: ‘বিকাশ’। কিন্তু বিস্ময়কর সত্য হলো, এই বহুল প্রচলিত ধারণাটি ঐতিহাসিকভাবে সম্পূর্ণ ভুল!
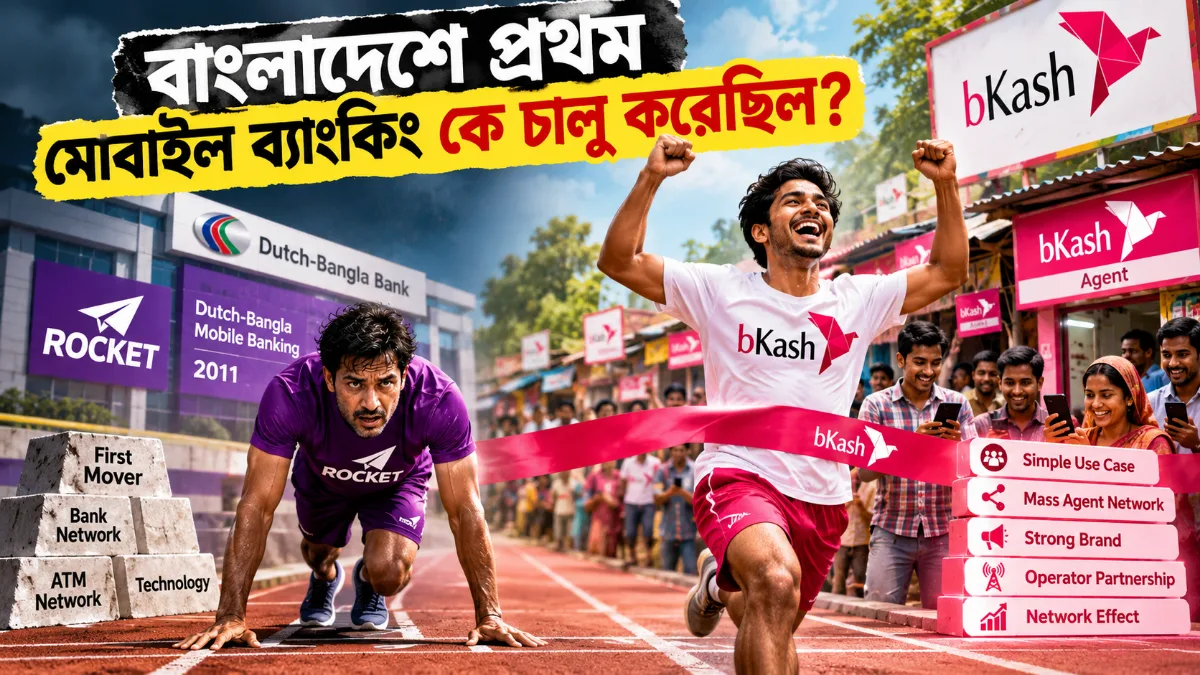
বাংলাদেশে প্রথম মোবাইল ব্যাংকিং সেবা চালু করেছিল ডাচ-বাংলা ব্যাংক (বর্তমানে যার নাম ‘রকেট’)। ২০১১ সালের ৩১শে মার্চ তৎকালীন ডাচ-বাংলা মোবাইল ব্যাংকিংয়ের আনুষ্ঠানিক উদ্বোধন হয় এবং একই বছরের ১৫ই মে তারা পুরোদমে বাণিজ্যিক কার্যক্রম শুরু করে। আর আমাদের পরিচিত ‘বিকাশ’ আনুষ্ঠানিকভাবে মাঠে নামে তারও দুই মাস পর—২০১১ সালের ২১শে জুলাই।
অর্থাৎ ডাচ-বাংলা ব্যাংকের কাছে ছিল আধুনিক প্রযুক্তি, দেশজুড়ে সুবিশাল এটিএম বুথ ও শাখার নেটওয়ার্ক এবং ব্যবসায়িক পরিভাষায় যাকে বলে ‘ফার্স্ট মুভার অ্যাডভান্টেজ’ (First Mover Advantage)। অথচ আজ যদি আপনি কাউকে টাকা পাঠানোর কথা বলেন, তবে কেউ বলে না “আমাকে অমুক মোবাইল ব্যাংকিংয়ে টাকা পাঠান”; মানুষ অত্যন্ত সহজাতভাবে বলে—“আমাকে বিকাশ করে দেন।” একটি সাধারণ প্রাতিষ্ঠানিক ব্র্যান্ড নাম কীভাবে একটি জাতির মুখের ভাষায় ‘ভার্ব’ বা ক্রিয়াপদে পরিণত হলো? আর কেনই বা আগে এসেও ডাচ-বাংলা তাদের সাজানো সাম্রাজ্য বিকাশের হাতে তুলে দিতে বাধ্য হলো?
এটি কেবল দুটি ফিনটেক কোম্পানির প্রতিযোগিতা নয়; বরং এটি আধুনিক স্টার্টআপ ও করপোরেট ইতিহাসের অন্যতম সেরা এক বিজনেস কেস স্টাডি।
১. ২০১১ সালের প্রেক্ষাপট: সমস্যার দিকে দুটি ভিন্ন দৃষ্টিভঙ্গি
২০১১ সালের বাংলাদেশের ডিজিটাল বাস্তবতাকে একটু কল্পনা করুন। আজকের মতো ঘরে ঘরে স্মার্টফোন নেই, হাই-স্পিড ফোর-জি ইন্টারনেট নেই, কিংবা মোবাইল অ্যাপের সংস্কৃতিও তৈরি হয়নি। সাধারণ মানুষের কাছে ব্যাংকিং মানেই ছিল লম্বা লাইনে দাঁড়িয়ে স্লিপ পূরণ করা। কিন্তু একই সঙ্গে দেশের প্রত্যন্ত গ্রাম থেকে হাজার হাজার তরুণ ঢাকায় কাজ করতে আসছিলেন—গার্মেন্টস কর্মী, রিকশাচালক কিংবা দিনমজুর। মাসের শেষে তাদের অর্জিত টাকা নিরাপদে গ্রামে থাকা বৃদ্ধ মা-বাবার কাছে পাঠানোর কোনো দ্রুত বা নিরাপদ উপায় ছিল না।
এই জ্বলন্ত সংকটটি ডাচ-বাংলা ব্যাংক খুব ভালোভাবেই অনুধাবন করেছিল। তারা ভাবল—“দেশের আনাচে-কানাচে তো ব্যাংকের শাখা তৈরি করা সম্ভব নয়, কিন্তু সাধারণ মানুষের হাতে অন্তত একটি বাটন ওয়ালা ফিচার ফোন তো আছে! তাহলে আমরা ব্যাংকটাকেই মানুষের মোবাইলের ভেতরে নিয়ে যাই।”
রকেটের দৃষ্টিভঙ্গি: ‘মোবাইল ব্যাংকিং’
ডাচ-বাংলার ভিশন ছিল “Banking the Unbanked”। তারা মোবাইল ফোনকে প্রচলিত ব্যাংকিংয়ের একটি সম্প্রসারিত শাখা হিসেবে দেখেছিল—যেখানে মানুষ সেভিংস অ্যাকাউন্ট করবে, ডিপোজিট রাখবে, লোন নেবে এবং এটিএম থেকে টাকা তুলবে।
বিকাশের দৃষ্টিভঙ্গি: ‘মানুষের সহজ সংকট’
বিকাশ এই বাজারটিকে ব্যাংকিংয়ের জটিল চশমা দিয়ে দেখেনি; তারা দেখেছিল মানুষের অতি সাধারণ এক মনস্তাত্ত্বিক সংকট—একজন মানুষ যেন অন্যজনকে চোখের পলকে কোনো ঝামেলা ছাড়া শুধু টাকা পাঠাতে পারে (P2P Money Transfer)।
শুনতে এটি খুব সূক্ষ্ম পার্থক্য মনে হলেও গণমানুষের ব্যবসায় এই দর্শনটিই পুরো খেলার মোড় ঘুরিয়ে দেয়। গ্রামের একজন সাধারণ কৃষক বা দিনমজুর ‘আর্থিক ইকোসিস্টেম’ বা ‘ব্যাংকিং টার্মিনোলজি’ বুঝতে চায় না; সে শুধু চায় ঢাকায় থাকা ছেলে যেন নিরাপদে ৫ হাজার টাকা পাঠাতে পারে এবং সে যেন পাশের দোকান থেকে তা ক্যাশ তুলে চাল-ডাল কিনতে পারে।
“ভোক্তার মাথায় জোর করে আপনার তৈরি করা জটিল ক্যাটাগরি ঢোকানো অসম্ভব কঠিন। কিন্তু ভোক্তা যে বাস্তব সমস্যাটি হাড়ে হাড়ে অনুভব করছে, তার সবচেয়ে সহজ সমাধান যদি আপনি তার হাতে তুলে দেন—তবে গ্রহণ করার গতি হয় আলোর মতো দ্রুত।”
২. মূল পার্থক্য ১: একটি ব্যাংকের সাইড প্রজেক্ট বনাম পারপাস-বিল্ট প্রতিষ্ঠান
ডাচ-বাংলা ব্যাংকের মোবাইল ব্যাংকিং কোনো স্বাধীন, আলাদা কোম্পানি ছিল না। এটি ছিল মূলত একটি বিশাল বাণিজ্যিক ব্যাংকের ভেতর আরেকটি ‘অতিরিক্ত ব্যাংকিং প্রোডাক্ট’। ডাচ-বাংলা ব্যাংককে একই সাথে করপোরেট লোন সামলাতে হতো, বড় বড় ডিপোজিট দেখতে হতো, এটিএম বুথ রক্ষণাবেক্ষণ করতে হতো এবং বৈদেশিক বাণিজ্য পরিচালনা করতে হতো। তাদের শীর্ষ ব্যবস্থাপনার কাছে মোবাইল ব্যাংকিং ছিল ব্যবসার শত কাজের মাঝে কেবল একটি অংশ।
অন্যদিকে, বিকাশ ছিল একটি ‘পারপাস-বিল্ট’ (Purpose-Built) স্বাধীন কোম্পানি। তাদের জন্মই হয়েছিল একটি মাত্র লক্ষ্যকে সামনে রেখে—মোবাইল ফিনান্সিয়াল সার্ভিসেস (MFS)। যদিও নিয়ন্ত্রক সংস্থার নিয়মানুযায়ী ব্র্যাক ব্যাংকের সাবসিডিয়ারি হিসেবে শুরু হয়েছিল, কিন্তু পরিচালনার দিক থেকে বিকাশ ছিল সম্পূর্ণ স্বতন্ত্র। তাদের নিয়োগ পাওয়া তরুণ টিম ট্র্যাডিশনাল ব্যাংকিংয়ের মানসিকতা থেকে আসেনি; তারা এসেছিল টেকনোলজি ও কাস্টমার অভিজ্ঞতার জগত থেকে।
রেস্তোরাঁর কফি বনাম খাঁটি কফি শপের অ্যানালজি
ধরে নিন একটি বড় পারিবারিক রেস্তোরাঁ আছে, যেখানে বিরিয়ানি, চাইনিজ, স্টেক এবং সাথে চা-কফিও পাওয়া যায়। আর তারই ঠিক পাশে আরেকটি ছোট দোকান আছে, যার নামই ‘কফি কর্নার’—সেখানে কফি বিন নির্বাচন থেকে শুরু করে কাপের ডিজাইন পর্যন্ত সবকিছু নিয়েই উদ্যোক্তা দিনরাত মগ্ন। স্বাভাবিকভাবেই কফির স্বাদ, অভিজ্ঞতা এবং ব্র্যান্ড তৈরিতে দ্বিতীয় দোকানটিই সারা শহরের মানুষের মন জয় করবে। রকেটের কাছে মোবাইল ব্যাংকিং ছিল সেই রেস্তোরাঁর মেন্যুর একটি পদ; কিন্তু বিকাশের পুরো সত্ত্বাই ছিল মোবাইল মানি।
৩. মূল পার্থক্য ২: দোকানদারই আসল টেকনোলজি—ম্যাসিভ এজেন্ট বিপ্লব
আজ আমরা ডিজিটাল বিজনেস বলতে বুঝি দারুণ মোবাইল অ্যাপ, ক্লাউড সার্ভার আর কৃত্রিম বুদ্ধিমত্তা। কিন্তু ২০১১ সালের বাংলাদেশে এই ব্যবসার সবচেয়ে দামি ও শক্তিশালী ‘টেকনোলজি’ কোনো সফটওয়্যার কোড ছিল না; সেই টেকনোলজি ছিল—পাড়ার মোড়ের দোকানদার বা এজেন্ট!
কারণ সাধারণ গ্রাহকের মোবাইল অ্যাকাউন্টে ডিজিটাল ব্যালান্স যতই থাকুক, দিনশেষে চাল-ডাল কিনতে হলে তার হাতে কাগজের টাকা দরকার। অর্থাৎ ক্যাশ-ইন এবং ক্যাশ-আউটের জন্য প্রতিটি গ্রামের মোড়ে মোড়ে মানুষের একজন বিশ্বস্ত রক্ত-মাংসের মানুষ প্রয়োজন ছিল।
বিকাশ এই ময়দানে ছিল চরম আক্রমণাত্মক। শুরুতে ব্র্যাকের এনজিও নেটওয়ার্কের ৫,৪০০ পয়েন্ট দিয়ে শুরু করলেও প্রতিষ্ঠাতা কামাল কাদীর খুব দ্রুত উপলব্ধি করেছিলেন যে শুধুমাত্র নিজেদের গণ্ডিতে থাকলে এই মহাযুদ্ধ জেতা যাবে না। তারা সোজা চলে গেলেন দেশের প্রতিষ্ঠিত FMCG (ফাস্ট মুভিং কনজিউমার গুডস) ও মোবাইল এয়ারটাইম ডিস্ট্রিবিউটরদের কাছে। যে ডিস্ট্রিবিউশন চ্যানেল বছরের পর বছর ধরে দেশের প্রতিটি মুদি দোকানে সাবান, বিস্কুট ও মোবাইল রিচার্জ পৌঁছে দিচ্ছিল, বিকাশ সেই শক্তিশালী চেইনকে ভাড়া করে নিজের এজেন্ট নেটওয়ার্ক হিসেবে গড়ে তুলল।
বিস্ফোরক গ্রোথ ও বিশ্বব্যাংকের পরিসংখ্যান
২০১৪ সালে বিশ্বব্যাংকের সিগ্যাপ (CGAP) গবেষণা অনুযায়ী—লঞ্চের মাত্র দুই বছরের মধ্যে, অর্থাৎ ২০১৩ সালের শেষ নাগাদ বিকাশের এজেন্টের সংখ্যা দাঁড়ায় ৫০,০০০-এর বেশি এবং রেজিস্টার্ড গ্রাহক সংখ্যা দাঁড়ায় ১ কোটি ১০ লাখে। সে সময় দেশের মোট এমএফএস লেনদেনের ৮০ শতাংশেরও বেশি একা বিকাশের মাধ্যমে সম্পাদিত হচ্ছিল।
৪. নেটওয়ার্ক ইফেক্টের নিষ্ঠুর নিয়ম: কম খরচ বনাম সহজলভ্যতা
বিশ্বব্যাংকের গবেষণায় ডাচ-বাংলা মোবাইল ব্যাংকিংয়ের একটি বড় ইতিবাচক দিক হিসেবে উল্লেখ করা হয়েছিল তাদের ‘স্বল্প ট্রানজ্যাকশন খরচ’ (Lower Fees)। কিন্তু একই গবেষণায় গ্রাহকদের কাছ থেকে পাওয়া তিনটি প্রধান বাধার কথা উঠে আসে:
- গ্রামে রকেট এজেন্টের অপর্যাপ্ততা ও নগদ টাকার সংকট (Liquidity issues)।
- মার্কেটিং ও ব্র্যান্ড ভিজিবিলিটির দুর্বলতা।
- এবং সবচেয়ে চমকপ্রদ কারণ—“আমার আশেপাশের অন্য সবাই বিকাশ ব্যবহার করে!”
বিজনেস থিওরিতে এটিকে বলা হয় ‘নেটওয়ার্ক ইফেক্ট’ (Network Effect)। ফিনান্সিয়াল সার্ভিসে এই নেটওয়ার্ক ইফেক্ট এক মহাক্ষমতাধর অস্ত্র। ধরা যাক, আপনি কাউকে টাকা পাঠাতে চান। আপনি যদি রকেট ব্যবহার করেন কিন্তু যাকে টাকা পাঠাচ্ছেন তার গ্রামে কোনো রকেট এজেন্ট নেই অথবা তার কোনো রকেট অ্যাকাউন্ট নেই, তবে আপনার কম ক্যাশ-আউট চার্জ দিয়ে কোনো লাভ নেই। বাধ্য হয়ে আপনি নিজেও বিকাশ অ্যাকাউন্ট খুলবেন।
একটি এলাকায় রকেটের এজেন্ট ছিল হয়তো ২টি, আর সেখানে বিকাশের সাইনবোর্ড ঝুলছিল ১০টি দোকানে। মানুষ যখনই বিপদে পড়েছে, ঘরের পাশেই বিকাশ এজেন্ট পেয়েছে। পণ্যের ফিচার বা ফি দিয়ে এই মনস্তাত্ত্বিক নেটওয়ার্ক ভাঙা অসম্ভব হয়ে দাঁড়িয়েছিল।
৫. ব্র্যান্ডিং ও ক্যাটাগরি ওনারশিপ: নামেই অর্ধেক বিজয়
শুরুর দীর্ঘ কয়েক বছর ডাচ-বাংলা ব্যাংকের এই সেবার প্রাতিষ্ঠানিক নাম ছিল—‘ডাচ-বাংলা ব্যাংক মোবাইল ব্যাংকিং’। ২০১৬ সালের শেষের দিকে এসে তারা উপলব্ধি করে এবং এটিকে রিব্র্যান্ডিং করে নাম দেয় ‘রকেট’। কিন্তু ততদিনে অনেক দেরি হয়ে গেছে।
মাস কনজিউমার বা সাধারণ মানুষের মুখে মুখে উচ্চারণ করতে কোন নামটি সহজ? ‘ডাচ-বাংলা ব্যাংক মোবাইল ব্যাংকিং’ নাকি ‘বিকাশ’? বিকাশ নামটি ছিল খাঁটি বাংলা শব্দ, ছোট, মনে রাখা সহজ এবং এর ভেতরে লুকিয়ে ছিল ইতিবাচক এক গতিশীলতা।
ক্যাটাগরি ওনারশিপ (Category Ownership) কী?
বিশ্বজুড়ে হাতে গোনা কয়েকটি ব্র্যান্ড এই চূড়ায় পৌঁছাতে পারে। ফটোকপি করার মেশিনের নাম ‘জেরক্স’ হলেও মানুষ বলে “কাগজটা একটু জেরক্স করে দেন”। অনলাইনে তথ্য খোঁজার চেয়ে মানুষ বলে “গুগল করে নাও”। একইভাবে বাংলাদেশে টাকা পাঠানোর পুরো ইন্ডাস্ট্রির নাম হয়ে গেল ‘বিকাশ’। যখন কোনো ব্র্যান্ড স্বয়ংক্রিয়ভাবে একটি ইন্ডাস্ট্রি বা ভার্বের রূপ নেয়, প্রতিযোগীদের পক্ষে সেখান থেকে বাজার ছিনিয়ে নেওয়া অসম্ভব হয়ে দাঁড়ায়।
৬. টেলিকম পার্টনারশিপ (*২৪৭#) থেকে স্মার্টফোন অ্যাপের রূপান্তর
২০১১ সালে বিকাশ আরেকটি দূরদর্শী চাল চেলেছিল। তারা গ্রামীণফোন, রবি, বাংলালিংক এবং এয়ারটেল—দেশের সবকটি প্রধান মোবাইল অপারেটরের সঙ্গে কৌশলগত ইউএসএসডি (*২৪৭#) চুক্তি সম্পাদন করে। ফলে দেশের ৯৮ শতাংশ মোবাইল সিম ব্যবহারকারীর কাছে কোনো ইন্টারনেট সংযোগ ছাড়াই সরাসরি বিকাশের অ্যাক্সেস পৌঁছে যায়।
পরবর্তীতে যখন দেশে স্মার্টফোন ও থ্রি-জি/ফোর-জি বিপ্লব এলো, তখন শুরু হলো ‘দ্বিতীয় মহাযুদ্ধ’—মোবাইল অ্যাপ। এখানেও বিকাশ তাদের ওয়ালেটকে কেবল টাকা পাঠানোর অ্যাপে সীমাবদ্ধ রাখেনি; তা পরিণত হলো দৈনন্দিন জীবনযাপনের কেন্দ্রে:
- মোবাইল রিচার্জ ও বিদ্যুৎ-গ্যাস-পানির ইউটিলিটি বিল পেমেন্ট
- মার্চেন্ট কিউআর কোড পেমেন্ট ও অনলাইন কেনাকাটা
- ব্যাংক থেকে সরাসরি টাকা আনা (Add Money) ও ব্যাংক ট্রান্সফার
- ডিপিএস সেভিংস, ডিজিটাল ন্যানো লোন ও ইন্স্যুরেন্স সুবিধা
আজ ২০২৬ সালের পরিসংখ্যানে দেখা যায়, বিকাশের নিবন্ধিত গ্রাহক সংখ্যা ছাড়িয়ে গেছে ৮ কোটি ৩০ লাখের বেশি, দেশজুড়ে সক্রিয় এজেন্টের সংখ্যা ৩ লাখ ৫০ হাজারেরও অধিক এবং ৯ লাখের বেশি মার্চেন্ট পয়েন্ট তাদের কিউআর গ্রহণ করছে।
একটি বাস্তব সত্য: রকেট কিন্তু হেরে গিয়ে ধ্বংস হয়ে যায়নি। ডাচ-বাংলার শক্তিশালী পৃষ্ঠপোষকতায় রকেট আজও দেশের দ্বিতীয় বৃহত্তম এমএফএস হিসেবে কোটি গ্রাহক ও ২ লাখেরও বেশি এজেন্টের মাধ্যমে বিশাল পরিসরে পরিচালিত হচ্ছে। তবে ইতিহাস তাদের মনে রাখবে এই কারণে যে—প্রথম হয়েও তারা মুকুট ধরে রাখতে পারেনি।
৭. আধুনিক উদ্যোক্তা ও করপোরেটদের জন্য ৪টি অমূল্য শিক্ষা
১. বাজারে প্রথম হওয়া আর মানুষের মনে প্রথম হওয়া এক নয়
ব্যবসায় আমরা প্রায়ই ভাবি—“আমার আইডিয়াটা যদি কেউ আগে করে ফেলে!” কিন্তু রকেট ও বিকাশের গল্প বলে, কে আগে শুরু করল তা বিজনেসের সবচেয়ে কম গুরুত্বপূর্ণ প্রশ্ন হতে পারে। আসল যুদ্ধ হলো কে গ্রাহকের মাথায় ক্যাটাগরি পজিশন প্রথম তৈরি করতে পারল।
২. ফোকাসড কোম্পানি সবসময় সাইড প্রজেক্টকে পরাজিত করে
একটি প্রতিষ্ঠিত ব্যাংকের হাজারটা কাজের মধ্যে একটি শাখা ছিল রকেট। কিন্তু বিকাশের টিকে থাকার একমাত্র অক্সিজেন ছিল মোবাইল ওয়ালেট। আপনার সমস্ত শক্তি যখন একটি সুনির্দিষ্ট লক্ষ্যবিন্দুতে কেন্দ্রীভূত থাকে, তখন শতগুণ বড় প্রতিপক্ষকেও পরাস্ত করা সম্ভব।
৩. কম দাম বা সেরা ফিচার নয়, শেষ পর্যন্ত জেতে নেটওয়ার্ক ইফেক্ট
আপনি হয়তো বলতে পারেন আপনার অ্যাপে ক্যাশ-আউট চার্জ কম, আপনার ইউআই দারুণ। কিন্তু আপনার পণ্য যদি গ্রাহকের চারপাশের মানুষ ব্যবহার না করে, তবে উন্নত প্রযুক্তি একা আপনাকে জেতাতে পারবে না। গ্রাহককে সেখানে থাকতে হবে যেখানে পুরো সমাজ রয়েছে।
৪. টেকনোলজি নয়, মানুষের অভ্যাসকে ধারণ করাই বিজয়ের মূল চাবিকাঠি
গ্রাহককে আপনার কঠিন অবকাঠামোর সাথে মানিয়ে নিতে বাধ্য করবেন না; বরং নিজের প্রযুক্তিকে গ্রাহকের বাস্তব অভ্যাসের সাথে মিলিয়ে দিন। বিকাশ জিতেছিল কারণ তারা সাধারণ মানুষের প্রতিদিনের অর্থনৈতিক অভ্যাসকে সসম্মানে ধারণ করতে পেরেছিল।
সময়ের শ্রেষ্ঠ শিক্ষা
রকেট দৌড় শুরু করেছিল সবার আগে, কিন্তু বিকাশ বুঝেছিল যে এই দৌড়টি শুধুমাত্র ব্যাংকিং টেকনোলজির নয়—এই দৌড়টি ছিল মানুষের অভ্যাস ও মানসিক আস্থার। যে কোম্পানি সাধারণ মানুষের যাপিত জীবনের অভ্যাসকে নিজের করে নিতে পারে, শেষ পর্যন্ত সেই বাজারও একান্তভাবে তারই হয়ে যায়।
মোবাইল ব্যাংকিং ও বিকাশ-রকেট দ্বৈরথ সম্পর্কিত সাধারণ জিজ্ঞাসা (FAQ)
প্রশ্ন: বাংলাদেশে সর্বপ্রথম কোন ব্যাংক মোবাইল ব্যাংকিং শুরু করে?
উত্তর: ২০১১ সালের মার্চ মাসে ডাচ-বাংলা ব্যাংক লিমিটেড (ডিবিবিএল) বাংলাদেশে সর্বপ্রথম মোবাইল ব্যাংকিং সেবা চালু করে, যা পরবর্তীতে 'রকেট' নামে পরিচিতি পায়।
প্রশ্ন: প্রথম এসেও কেন রকেট বিকাশের কাছে বাজার হারাল?
উত্তর: জটিল অ্যাকাউন্ট নাম্বার সিস্টেম (মোবাইল নম্বরের শেষে একটি অতিরিক্ত সংখ্যা), কঠোর ব্যাংকিং মানসিকতা, মন্থর এজেন্ট নেটওয়ার্ক বৃদ্ধি এবং বিকাশের সহজ ইন্টারফেস ও আক্রমণাত্মক ব্র্যান্ডিংয়ের কাছে রকেট পিছিয়ে পড়ে।
প্রশ্ন: বর্তমানে বাংলাদেশে মোবাইল ব্যাংকিংয়ের সবচেয়ে বড় প্রতিষ্ঠান কোনটি?
উত্তর: বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, সক্রিয় গ্রাহক সংখ্যা ও মোট আর্থিক লেনদেনের দিক থেকে বিকাশ দেশের সবচেয়ে বড় মোবাইল ফাইন্যান্সিয়াল সার্ভিস (MFS) প্রোভাইডার।
তথ্যসূত্র ও প্রাসঙ্গিক সংযোগ
- বাংলাদেশ ব্যাংক মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (MFS) রিপোর্ট: bb.org.bd/mfsdata
- ডাচ-বাংলা ব্যাংক লিমিটেড (রকেট) অফিশিয়াল পোর্টাল: dutchbanglabank.com
- বিকাশ লিমিটেড প্রাতিষ্ঠানিক পরিচয়: bkash.com/about
পাঠকদের মন্তব্য ০
মন্তব্য লিখুনএখনও কোনো মন্তব্য করা হয়নি
এই আর্টিকেল সম্পর্কে আপনার মতামত দিয়ে প্রথম মন্তব্যকারী হোন!
একটি মন্তব্য লিখুন
আপনার ইমেইল ঠিকানা প্রকাশ করা হবে না। লাল তারকাচিহ্নিত (*) ফিল্ডগুলো পূরণ করা আবশ্যক।